Hur sätter jag ekonomiska mål som passar min vardag?
Börja med något du vill kunna göra eller få bättre kontroll över. Gör målet tydligt, kontrollera vilket utrymme som finns i din ekonomi och välj ett första steg. Ett mål som passar vardagen ska kunna justeras om inkomsten, utgifterna eller dina behov förändras.
Du behöver inte börja med ett stort sparbelopp. Att få ordning på betalningar eller förstå vad pengarna går till kan också vara ett ekonomiskt mål.
Välj något som är viktigt för dig
Fråga dig vad du vill att målet ska hjälpa dig med. Kanske vill du ha pengar till en fungerande cykel, minska en skuld eller slippa bli överraskad av årsräkningar.
Välj gärna ett huvudmål att börja med. Flera mål samtidigt kan behöva dela på samma pengar och tid. Du kan skriva upp andra önskemål utan att försöka genomföra alla direkt.
Skilj också på ett önskat resultat och en handling:
| Resultat du vill nå | En handling som för dig närmare |
|---|---|
| Ha pengar till en cykel. | Avsätta ett bestämt belopp när inkomsten kommer. |
| Få bättre koll på betalningar. | Gå igenom kommande räkningar varje vecka. |
| Förstå en skuld bättre. | Ta fram kvarvarande skuld, ränta och betalningsvillkor. |
Kontrollera vardagen innan du bestämmer beloppet
Titta på inkomster efter skatt och på vad pengarna behöver räcka till. Räkna med nödvändiga utgifter och sådant som kommer mer sällan. Konsumentverkets vägledning om budget beskriver hur du kan undersöka inkomster och utgifter med hjälp av bland annat räkningar och kontoutdrag. budgetkalkyl och budgethäfte
Utgå inte bara från en ovanligt billig månad. Om inkomsten varierar behöver du även tänka på månader när du får mindre pengar.
Om utrymmet saknas just nu kan målet vara att kontrollera en kostnad eller undersöka vilken hjälp som finns. Du behöver inte bestämma ett sparbelopp innan du vet att nödvändiga betalningar kan klaras.
Skriv målet så att du kan följa det
”Jag vill få bättre ekonomi” säger inte vad du ska göra härnäst. En tydligare formulering kan vara:
”Jag ska gå igenom mina kommande räkningar på söndagar under fyra veckor.”
För ett sparmål kan du ange vad pengarna ska användas till, ungefärligt totalbelopp och när du vill ha dem. Skriv också vad du redan har avsatt till just det målet.
Buffertpengar och pengar till kända räkningar har andra uppgifter. Räkna inte in samma pengar i flera mål. Konsumentverket skiljer mellan buffert och sparande till planerade inköp. tips om olika sparformer och buffert
Räkna på belopp och tid tillsammans
För ett sparmål kan du börja så här:
Målbelopp − pengar som redan är avsatta till målet = belopp kvar att spara.
Dela sedan det återstående beloppet med antalet avsättningar du hinner göra före köpet. Sex månader till ett köp betyder inte automatiskt sex avsättningar; kontrollera när inkomsterna kommer och när betalningen behövs.
Jämför resultatet med ditt verkliga utrymme. Om beloppet är för högt kan du flytta fram tidpunkten, välja ett billigare alternativ eller dela upp målet. För ett valfritt köp går det ofta att vänta. En nödvändig utgift med fast betalningsdag kan däremot kräva en annan lösning.
Välj en rutin som du kan fortsätta med
Bestäm när du ska göra nästa steg. Det kan vara efter lönen eller vid en återkommande genomgång av ekonomin.
En automatisk överföring kan hjälpa om beloppet ryms i ekonomin. Kontrollera att pengar finns kvar till betalningar som ska göras innan nästa inkomst. Vid varierande inkomster kan ett beslut månad för månad passa bättre än samma överföring varje gång.
Välj också när du ska följa upp målet. Då kan du se vad som faktiskt fungerade, i stället för att bara jämföra dig med den första planen.
Ett vardagsexempel: Amanda ändrar tidsplanen
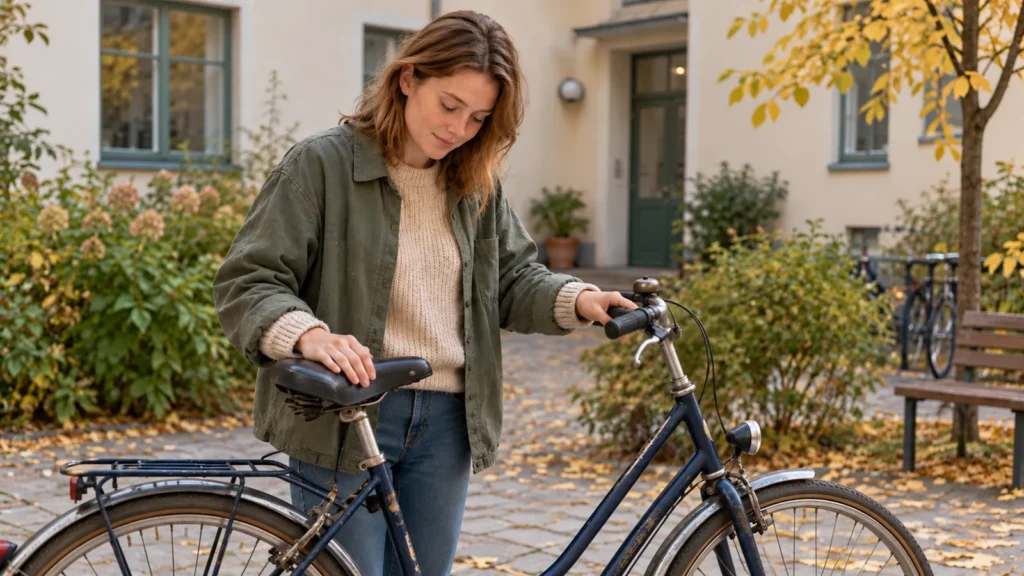
Här är ett påhittat vardagsexempel. Amanda är 26 år och vill ersätta sin slitna cykel med en begagnad. Hon uppskattar att cykel och eventuella tillbehör tillsammans får kosta 3 600 kronor. Hon har redan avsatt 600 kronor till köpet.
Då återstår 3 600 − 600 = 3 000 kronor. För att hinna på sex månatliga avsättningar behöver hon spara 3 000 ÷ 6 = 500 kronor per gång.
När Amanda går igenom ekonomin ser hon att 300 kronor per månad passar bättre efter övriga behov. Hon väljer därför tio avsättningar: 3 000 ÷ 300 = 10.
Hennes gamla cykel går att använda under tiden, så köpet kan vänta. Hon skriver upp sin plan och kontrollerar efter första månaden om beloppet fungerade.
Exemplet räknar utan ränta och förutsätter oförändrad kostnad samt tio avsättningar på 300 kronor. Beloppen är illustrativa, inte ett genomsnitt eller en prisuppgift.
Börja med ett mål och ett nästa steg
Skriv vad du vill uppnå, varför det är viktigt och vad du ska göra först. Arbetsbladet ”Mitt ekonomiska mål” hjälper dig att samla mål, beräkning och uppföljning på ett ställe.
Vill du sätta målet i ett större sammanhang kan du läsa vad det betyder att ha en hållbar privatekonomi.
Börja med en plan som passar din vardag nu. Ändra den när du får bättre information eller när förutsättningarna förändras.
Gör en enkel plan för ditt ekonomiska mål
Ladda ner arbetsbladet ”Mitt ekonomiska mål” gratis. Skriv vad du vill uppnå, undersök vilket belopp som fungerar och bestäm ditt nästa steg. Om målet gäller sparande finns plats att räkna på belopp och antal avsättningar. Skriv ut bladet och fyll i det för hand.
Faktakontrollerad: 26 oktober 2026.